Kumarhaneler yalnızca şansa değil, matematiğe de dayanır. Oyunların kuralları, uzun vadede küçük ama sürekli bir avantajın kumarhanede kalacağı biçimde düzenlenmiştir. Buna rağmen yıllardır matematikçiler ve olasılık meraklıları, olasılık ve oyun kuramından yararlanarak bu avantajı tersine çevirmenin yollarını arıyor.
Bunun eğlenceli bir örneği 1986’da yaşandı. Amerikan Fizik Topluluğu Las Vegas’ta bir konferans düzenlediğinde, yerel bir gazetenin “Fizikçiler Şehirde, Kumarhanelerin Geliri Tarihin En Düşük Seviyesinde” başlığını attığı anlatılır. Rivayete göre fizikçiler, herhangi bir kumarhane oyununda uygulanabilecek en iyi stratejiyi biliyordu: hiç oynamamak.
Yine de olasılığa dayanan bazı bahis sistemleri, en azından teoride, kazandırıyor gibi görünebilir. Bunların en ünlülerinden biri Martingale sistemidir.
Martingale Sistemi Nedir?
Rulette kırmızıya ya da siyaha bahis yaptığınızı düşünün. Ödeme oranı bire birdir. Yani 1 dolar yatırıp kazanırsanız 1 dolar kazanırsınız; kaybederseniz yatırdığınız 1 doları kaybedersiniz.
Basitlik adına doğru rengi seçme olasılığınızın tam yüzde 50 olduğunu varsayalım. Gerçek rulet masalarında ise yeşil bölmeler de vardır. Top bunlardan birine düştüğünde kırmızıya ya da siyaha oynayan kişi kaybeder. Bu nedenle gerçek rulette kumarhanenin küçük bir matematiksel avantajı vardır. Ayrıca şimdilik masada maksimum bahis sınırı olmadığını da kabul edelim.
Martingale stratejisi son derece basittir: Önce 1 dolar bahis yaparsınız. Kaybederseniz bahsinizi iki katına çıkarıp tekrar oynarsınız. Kaybetmeye devam ettikçe bahis miktarını 1, 2, 4, 8, 16 dolar biçiminde artırırsınız ve ilk kazancınızda durursunuz.
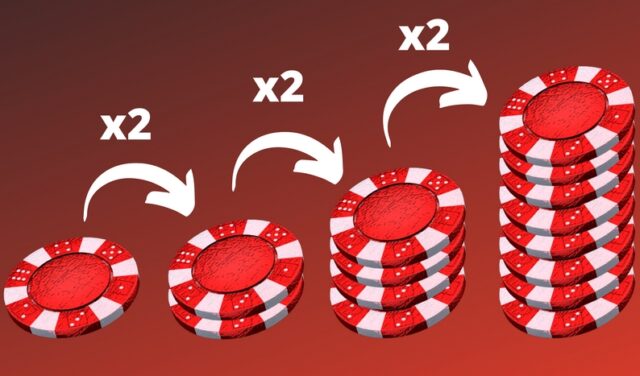
Örneğin ilk 1 dolarlık ve 2 dolarlık bahislerinizi kaybedip üçüncü, yani 4 dolarlık bahsinizi kazanırsanız toplam 3 dolar kaybetmiş olursunuz. Ancak son bahisten 4 dolar kazandığınız için kayıplarınızı geri alır ve ayrıca 1 dolar kâr edersiniz.
İlk kazancınız dördüncü bahiste gelirse önce 1 + 2 + 4 = 7 dolar kaybedersiniz. Ardından 8 dolarlık bahsi kazanır ve yine 1 dolar kâr etmiş olursunuz.
Bu düzen, kazanmadan önceki kayıp sayısı ne olursa olsun, yeterli sermayeniz olduğu sürece ilk kazancınız geldiğinde başlangıçtaki bahis miktarı kadar kâr etmenizi sağlar. Başlangıç bahsi 1 dolar yerine 1000 dolar olursa aynı mantıkla elde edeceğiniz kâr da 1000 dolar olur.
Burada hemen bir itiraz akla gelecektir. Bu strateji ancak sonunda doğru rengi tahmin edebilirseniz para kazandırır. O halde kazanç nasıl garanti olur?
İdeal modelde cevap olasılıktan gelir. Her turda kazanma olasılığınız sıfırdan büyükse, oyun sayısı arttıkça bütün bahisleri kaybetme olasılığınız sıfıra yaklaşır. Dolayısıyla sonsuz sayıda bağımsız deneme yapabilseydiniz, kumarhanenin küçük bir avantajı olsa bile sonunda en az bir kez kazanma olasılığınız 1 olurdu.
Martingale Sistemindeki Sorun Nerede?
Martingale sistemi kâğıt üzerinde oldukça ikna edici görünür. Çünkü yeterince uzun süre oynarsanız sonunda kazanacağınız fikrine dayanır. Ancak sistemin gözden kaçırdığı temel nokta, kaybettikçe gereken bahis miktarının çok hızlı büyümesidir.
Örneğin cebinizde 7 dolar olduğunu ve bunu 8 dolara çıkarmak istediğinizi düşünün. Martingale sistemine göre sırasıyla 1, 2 ve 4 dolar bahis yapabilirsiniz. Üç bahsi de kaybederseniz paranızın tamamını kaybedersiniz.
Her bahiste kazanma ve kaybetme olasılığının yüzde 50 olduğunu varsayarsak, art arda üç kez kaybetme olasılığı 1/2 × 1/2 × 1/2 = 1/8 olur. Yani üç bahsin tamamını kaybedip 7 doların tümünü yitirme olasılığınız yüzde 12,5’tir. Geri kalan yüzde 87,5 olasılıkla ise 1 dolar kazanırsınız.
Aynı durum başlangıç sermayesi ne kadar büyük olursa olsun geçerlidir. Martingale size çoğu zaman küçük miktarlarda kazandırırken, düşük olasılıkla çok büyük bir kayıp yaşatır. Çok sayıda oyuncu bu sistemi uygulasaydı, sık görülen küçük kazançlarla seyrek görülen büyük kayıplar uzun vadede birbirini dengelerdi.
Üstelik bahis miktarı her kayıptan sonra iki katına çıktığı için gereken sermaye çok hızlı büyür. 1 dolarla başladığınızda bahisler 1, 2, 4, 8, 16, 32… biçiminde ilerler. Bu artış üstel olduğundan, birkaç kötü sonuçtan sonra başlangıçta kazanmayı hedeflediğiniz 1 dolar için çok büyük miktarda parayı riske atmaya başlarsınız.
Martingale sisteminin temel sorunu budur: küçük ve sık kazançlar karşılığında, nadir fakat çok büyük kayıplar üretir.
Sınırlılık başka bir açıdan da sorun yaratır. Teorik olarak yeterince uzun süre oynarsanız sonunda kazanırsınız. Ancak gerçekte yalnızca paranız değil, zamanınız da sınırlıdır. Ayrıca kumarhanelerde maksimum bahis miktarı vardır. Dolayısıyla teoride sistemi ayakta tutan koşullar gerçek dünyada ortadan kalkar.
Bu nedenle kazanma olasılığı yüzde 50 veya daha düşük olan bir oyunda, yalnızca bahis miktarını değiştirerek uzun vadeli bir matematiksel avantaj yaratamazsınız.
Peki Avantaj Gerçekten Sizdeyse?
Burada farklı bir soru ortaya çıkar. Ya oynadığınız oyun gerçekten sizin lehinizeyse? Örneğin cebinizde 25 dolar olduğunu ve yazı gelme olasılığının yüzde 60 olduğunu bildiğiniz hileli bir parayla tekrar tekrar bahis yaptığınızı düşünün. Yazı geldiğinde yatırdığınız miktar kadar kazanıyor, tura geldiğinde ise bahsinizi kaybediyorsunuz.
Bu durumda gerçekten matematiksel bir avantajınız vardır. Ancak şimdi başka bir sorun ortaya çıkar: Her turda paranızın ne kadarını riske atmalısınız?
Çok büyük bahis yaparsanız birkaç talihsiz sonuç bütün paranızı kaybetmenize neden olur. Çok küçük bahis yaparsanız da sahip olduğunuz avantajdan yeterince yararlanamazsınız.
Bu iki durum arasında denge kurmaya çalışan yöntemlerden biri Kelly kriteridir. Bell Laboratuvarları’nda çalışan John Kelly’nin 1956’da geliştirdiği bu yaklaşım, her turda toplam sermayenin belirli bir bölümünün riske atılmasını önerir.
Eşit ödeme yapan basit bir oyunda bu oran 2p − 1 formülüyle bulunur. Burada p, kazanma olasılığıdır. Kazanma olasılığı yüzde 60 ise 2 × 0,6 − 1 = 0,2 olur. Buna göre her turda mevcut sermayenin yüzde 20’sini riske atmak, uzun vadeli büyüme oranını en yüksek düzeye çıkarır.
Kelly kriterinin Martingale’den önemli bir farkı vardır. Martingale, kaybettikçe bahis miktarını artırır. Kelly kriterinde ise bahis miktarı mevcut sermayeye bağlıdır. Sermayeniz büyüdükçe bahisiniz büyür, küçüldükçe bahisiniz de küçülür. Böylece bütün paranızı bir anda kaybetme riski önemli ölçüde azalır.
Ancak Kelly kriteri de kazancı garanti eden sihirli bir formül değildir. Her şeyden önce kazanma olasılığını doğru bildiğinizi varsayar. Bir para atışında ya da bazı kumar oyunlarında bu olasılığı hesaplamak mümkün olur. Finans piyasaları gibi daha karmaşık alanlarda ise gerçek kazanma olasılığını kesin olarak bilmek çoğu zaman mümkün değildir.
Ayrıca matematiksel olarak en hızlı büyümeyi sağlayan bahis miktarı, herkesin kabul etmek isteyeceği risk düzeyi olmayabilir. Bir kişinin 1 milyon doları varsa, yalnızca matematiksel olarak uygun olduğu için bunun 200 bin dolarını tek bir bahiste riske atmak istememesi son derece doğaldır.
Sonuç
Martingale sistemi, 18. yüzyıl Avrupa’sında kumarbazlar arasında yaygınlaşmış ve basitliği nedeniyle uzun süre popülerliğini korumuştur. Sistemi deneyenlerden biri de Giacomo Casanova’ydı. Anılarında deneyimini şu sözlerle anlatır: “Martingale oynamaya devam ettim, ama kısa sürede cebimde tek bir sequin bile kalmadı.”
Kaynaklar ve ileri okumalar
- The Gambling Strategy That’s Guaranteed to Make Money and Why You Should Never Use It. Yayınlanma tarihi: 10 Ağustos 2023;. Bağlantı: The Gambling Strategy That’s Guaranteed to Make Money and Why You Should Never Use It
Matematiksel


